Emas digital dan fisik sama-sama emas, tapi biaya bungkusnya berbeda
Situs ini membandingkan harga emas per gram dalam bentuk saldo digital dan batangan fisik di Indonesia. Setiap bentuk punya biaya tersembunyi yang tidak tercetak di label harga. Pahami dulu biaya itu sebelum memilih.
Harga emas fisik per gram berubah tergantung ukuran keping, sementara saldo digital punya harga seragam untuk semua jumlah.
Selisih jual-beli, biaya transfer, dan biaya penarikan adalah biaya yang tidak muncul di harga tetapi mengurangi nilai simpanan.
Saldo digital adalah klaim atas emas yang disimpan pihak lain, bukan emas di tangan Anda; risikonya berbeda dengan batangan fisik.
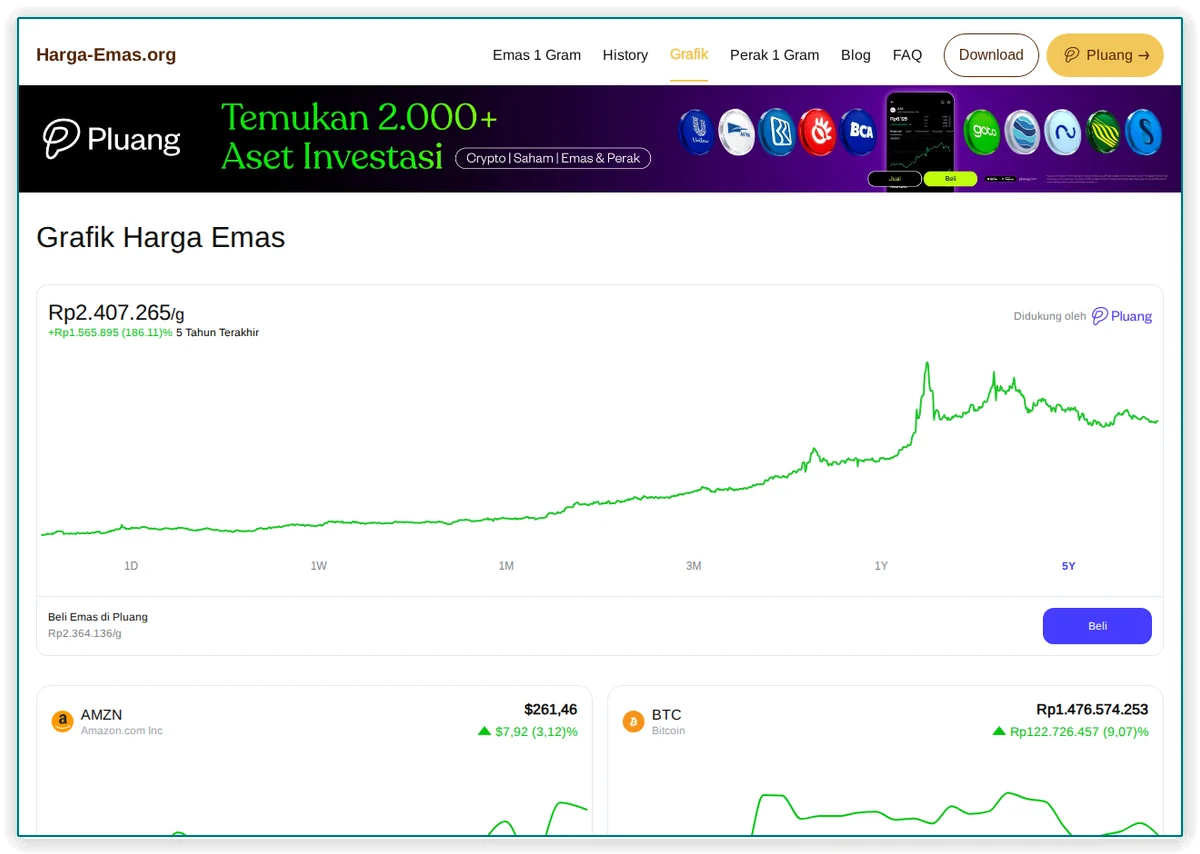
Satu gram dalam dua bentuk
Pembacaan: 11.11.2026 10:01| Ukuran | Fisik Antam per gram | Saldo digital per gram | Selisih | Makas UBS |
|---|---|---|---|---|
| 0,5 gram | Rp2.780.000 | Rp2.411.218 | -13,27% | — |
| 1 gram | Rp2.690.000 | Rp2.411.217 | -10,36% | 30,40% |
| 2 gram | Rp2.510.000 | Rp2.411.217 | -3,94% | — |
| 5 gram | Rp2.495.000 | Rp2.411.217 | -3,36% | 13,85% |
| 25 gram | Rp2.484.480 | Rp2.411.217 | -2,95% | 21,82% |
| 100 gram | Rp2.482.120 | Rp2.411.217 | -2,86% | — |
Harga fisik dan harga saldo digital dibaca dari sumber terbitan masing-masing pada hari yang sama.
Lima pertanyaan sebelum memilih emas digital atau fisik
Fisik atau Digital
Membandingkan biaya per gram dari dua pembungkus emas dan mengapa bentuk selisihnya lebih penting daripada besarnya pada hari tertentu.
02Apa yang Kamu Miliki
Menjelaskan apa sebenarnya yang dimiliki pemegang saldo digital: siapa yang menyimpan logamnya, atas nama siapa, dan apa yang diaudit.
03Biaya yang Tak Terlihat
Menguraikan biaya-biaya yang tidak tercetak di harga: selisih jual-beli, biaya transfer, dan biaya penarikan.
04Tarik Jadi Fisik
Menjelaskan proses mengubah saldo digital menjadi batangan fisik, termasuk biaya, minimum, dan waktu yang dibutuhkan.
05Risiko Platform
Membahas risiko yang melekat pada platform digital, bukan pada logamnya: pengawasan, kelangsungan operasi, dan pemeriksaan yang perlu dilakukan.
Premi fisik tidak hanya untuk keping kecil; keping besar juga menanggung biaya yang tidak terlihat
Premi batangan besar terlihat lebih rendah per gram, tetapi ada biaya yang jarang disebut: uang yang menganggur. Untuk membeli satu batang besar, pembeli harus mengumpulkan dana lebih dulu. Selama menabung, uang itu tidak bekerja dalam bentuk emas. Padahal, saldo digital memungkinkan pembelian bertahap mulai dari satu gram. Dengan begitu, setiap rupiah yang dialokasikan untuk emas langsung menjadi gram pada hari yang sama. Penundaan membeli fisik besar berarti kehilangan waktu di pasar, dan itu adalah biaya peluang yang nyata.
Selain itu, menjual kembali batangan besar tidak bisa dilakukan sebagian. Pemilik yang butuh dana setengah dari nilai batangannya harus menjual seluruh logam, lalu membeli lagi sisanya jika ingin tetap pegang emas. Transaksi jual lalu beli itu menghasilkan selisih harga dua kali. Saldo digital tidak punya masalah ini. Gram bisa dijual sebagian tanpa memecah kepemilikan. Jadi, fleksibilitas pencairan sebagian adalah penghemat yang tidak tercantum di label harga fisik.
Kustodian fisik juga menagih biaya administrasi untuk setiap batangan yang dititipkan. Biaya itu sering dihitung per batang, bukan per gram. Artinya, satu batang besar bisa lebih murah daripada banyak batang kecil, tetapi tetap ada angka yang harus dibayar setiap tahun. Saldo digital biasanya membebankan biaya berdasarkan nilai total simpanan, bukan jumlah unit. Dengan demikian, membandingkan hanya premi per gram di awal pembelian belum menangkap seluruh biaya kepemilikan jangka panjang.
Saldo digital menawarkan harga seragam per gram, tetapi menyembunyikan biaya dalam selisih nilai tukar
Platform saldo digital menampilkan harga beli dan harga jual yang berbeda. Selisih di antara keduanya adalah biaya transaksi yang harus dibayar setiap kali menukar rupiah menjadi gram atau sebaliknya. Pada emas fisik, selisih serupa ada di toko emas, tetapi pembeli bisa menegosiasikan harga atau membandingkan antar toko. Pada saldo digital, selisih itu ditetapkan oleh platform dan jarang bisa ditawar. Pembeli yang sering bertransaksi akan membayar selisih ini berulang kali, sehingga total biayanya bisa melebihi premi fisik untuk ukuran tertentu.
Selisih itu juga bisa melebar pada saat pasar bergerak cepat. Ketika harga emas naik tajam, platform cenderung memperbesar jarak antara harga beli dan jual untuk melindungi diri dari risiko. Nasabah yang ingin membeli di tengah gejolak akan membayar lebih mahal per gram, sementara yang menjual menerima lebih rendah. Padahal, di toko fisik, harga biasanya mengikuti patokan pasar yang sama untuk semua pembeli pada jam yang sama. Dengan demikian, saldo digital sebenarnya memiliki premi tersembunyi yang berubah-ubah sesuai kondisi pasar.
Ada pula biaya konversi saat nasabah ingin menarik saldo digital ke rekening bank. Nilai gram dikonversi ke rupiah dengan kurs yang ditentukan platform, bukan kurs pasar tengah. Selisih kurs itu menjadi pendapatan platform dan mengurangi jumlah rupiah yang diterima nasabah. Jika nasabah kemudian memakai uang itu untuk membeli emas fisik di toko, ia menanggung dua lapis biaya: selisih kurs digital dan premi toko fisik. Karena itu, rute menjual digital lalu membeli fisik hampir selalu lebih mahal daripada menarik fisik langsung dari platform yang menyediakannya.
Biaya penarikan fisik dari saldo digital bisa mengejutkan karena dihitung per transaksi
Ketika nasabah mengajukan penarikan fisik, platform biasanya menetapkan biaya tetap untuk setiap pengiriman, bukan berdasarkan jumlah gram. Biaya ini mencakup asuransi pengiriman, pengemasan, dan administrasi. Untuk saldo kecil, biaya tetap itu bisa sangat besar secara proporsional. Menarik lima gram bisa dikenai biaya yang sama dengan menarik seratus gram. Akibatnya, pemilik saldo kecil cenderung menunda penarikan sampai jumlahnya cukup besar, tetapi selama menunda itu, mereka tetap menanggung risiko platform.
Selain biaya pengiriman, platform bisa meminta nasabah memilih jenis fisik yang tersedia. Tidak semua platform menyediakan batangan kecil atau keping dengan merek tertentu. Nasabah mungkin dipaksa menerima bentuk yang tidak diinginkan, misalnya koin dengan premi tinggi, atau menambah dana untuk mencapai berat minimum yang ditawarkan. Pilihan yang terbatas ini adalah biaya nonmoneter yang sering tidak disadari saat membeli saldo digital. Padahal, pembeli fisik di toko bisa memilih langsung dari etalase sesuai anggaran dan preferensi.
Waktu tunggu juga menjadi biaya. Setelah pengajuan penarikan disetujui, logam harus diambil dari brankas kustodian, diverifikasi, dikemas, dan dikirim. Proses ini bisa memakan waktu beberapa hari hingga minggu, tergantung lokasi dan kebijakan platform. Selama menunggu, nasabah tidak bisa menjual gramnya karena sudah dikunci untuk penarikan. Jika harga emas turun pada periode itu, nasabah tidak punya pilihan untuk membatalkan. Pada pembelian fisik langsung di toko, logam bisa dibawa pulang saat itu juga, sehingga risiko perubahan harga selama menunggu tidak ada.
Membeli fisik kecil berulang kali menciptakan biaya penyimpanan yang tidak terlihat
Pemilik emas fisik yang membeli keping kecil secara bertahap akan menghadapi masalah penyimpanan yang semakin rumit. Setiap keping butuh tempat aman, dan jika disimpan di rumah, risiko kehilangan atau pencurian meningkat seiring jumlah keping. Brankas pribadi berkualitas baik harganya tidak murah, dan biaya itu harus dibagi ke total gram yang dimiliki. Semakin sedikit gram, semakin besar biaya brankas per gram. Sebaliknya, saldo digital tidak memerlukan brankas fisik karena logamnya dititipkan di fasilitas kustodian.
Asuransi untuk emas di rumah juga menjadi pertimbangan. Polis asuransi rumah biasa sering kali membatasi nilai maksimal untuk logam mulia. Pemilik yang ingin perlindungan penuh harus membeli polis tambahan atau rider khusus. Premi tambahan itu dihitung dari nilai emas yang diasuransikan, sehingga menambah biaya tahunan. Nasabah saldo digital biasanya sudah tercakup asuransi dari platform, meskipun cakupannya perlu diperiksa. Namun, setidaknya biaya asuransi tidak dibayar terpisah dari biaya penyimpanan yang sudah dipotong otomatis.
Ketika tiba waktunya menjual, pemilik fisik kecil harus membawa keping-keping itu ke toko emas. Toko akan memeriksa keaslian dan kondisi setiap keping. Keping yang lecet atau tanpa sertifikat bisa dihargai lebih rendah, bahkan ditolak. Proses ini memakan waktu dan bisa menghasilkan tawaran harga yang berbeda-beda antar toko. Sebaliknya, menjual saldo digital hanya butuh beberapa ketukan di aplikasi dengan harga yang sudah pasti. Bagi pemilik yang tidak ingin repot, kemudahan menjual digital adalah penghemat biaya transaksi yang nyata.
Saldo digital memungkinkan pembelian gram ganjil, tetapi biaya minimum tetap berlaku
Salah satu keunggulan saldo digital adalah kemampuan membeli dalam pecahan gram, bahkan sepersekian gram. Namun, banyak platform menetapkan jumlah minimum transaksi, baik dalam rupiah maupun gram. Jika minimum itu setara dengan satu gram, maka pembeli yang hanya ingin membeli setengah gram harus menambah dana atau menunda pembelian. Minimum transaksi ini bukan biaya langsung, tetapi memaksa alokasi dana yang mungkin melebihi kebutuhan. Pada fisik, pembelian minimum adalah satu keping, yang beratnya sudah ditentukan, misalnya setengah gram atau satu gram.
Selain minimum transaksi, platform digital mungkin mengenakan biaya tambahan untuk pembelian di bawah nominal tertentu. Biaya ini bisa berupa persentase dari nilai transaksi atau biaya tetap. Tujuannya adalah menutup biaya operasional yang sama untuk setiap transaksi, berapa pun nilainya. Pembeli kecil yang sering bertransaksi akan menanggung biaya ini lebih sering. Padahal, pembeli fisik yang membeli keping kecil juga membayar premi tinggi, tetapi premi itu sudah termasuk dalam harga per gram. Dengan demikian, kedua bentuk punya cara berbeda dalam membebani pembelian kecil.
Ada juga biaya tidak terlihat berupa kesempatan yang hilang karena harus menunggu akumulasi dana. Jika platform menetapkan minimum pembelian setara satu gram, sementara pembeli hanya mampu menyisihkan setengah gram per bulan, ia harus menunggu dua bulan untuk membeli. Selama bulan pertama, dana setengah gram itu tidak menghasilkan apa-apa. Pada pembelian fisik, penundaan serupa terjadi karena harga keping kecil yang tinggi. Namun, beberapa toko menawarkan sistem cicilan atau tabungan emas dengan setoran kecil. Opsi semacam itu jarang ada pada saldo digital murni.
Kustodian saldo digital mengenakan biaya penyimpanan yang bisa menggerus nilai kecil
Platform saldo digital umumnya memotong biaya penyimpanan tahunan dari saldo gram nasabah. Biaya ini dihitung sebagai persentase dari total gram atau nilai rupiah simpanan. Untuk saldo kecil, biaya tahunan itu bisa terasa besar karena persentase yang sama menghasilkan potongan yang lebih berarti. Misalnya, biaya satu persen dari saldo kecil mungkin hanya beberapa ratus rupiah, tetapi jika dibandingkan dengan potensi kenaikan harga emas dalam setahun, biaya itu bisa memakan sebagian besar keuntungan. Pemilik fisik tidak membayar biaya tahunan jika menyimpan sendiri, meskipun ada biaya brankas dan asuransi.
Beberapa platform memotong biaya penyimpanan secara harian atau bulanan, sehingga nasabah melihat saldo gramnya berkurang sedikit demi sedikit. Pengurangan ini sering tidak disadari karena tidak muncul sebagai transaksi terpisah. Nasabah yang jarang memeriksa saldo bisa terkejut saat hendak menjual, karena gram yang dimiliki lebih sedikit dari yang diingat. Pada emas fisik, berat logam tidak akan berkurang, meskipun nilai jualnya bisa turun karena kondisi fisik. Dengan demikian, biaya penyimpanan digital adalah pengurangan kuantitas yang pasti terjadi.
Ada juga biaya penyimpanan yang dibebankan saat penarikan fisik. Platform bisa meminta nasabah membayar biaya penyimpanan yang belum terbayar sebelum logam dikirim. Jika nasabah telah memegang saldo selama bertahun-tahun, akumulasi biaya ini bisa signifikan. Biaya tersebut mungkin tidak terlihat di awal karena dipotong otomatis, tetapi saat penarikan, nasabah harus menyelesaikan semua kewajiban. Hal ini berbeda dengan pemilik fisik yang tidak punya kewajiban berkala kepada siapa pun. Karena itu, calon pembeli perlu menanyakan struktur biaya penyimpanan secara rinci sebelum membeli.
Konversi dari saldo digital ke fisik bisa memicu pajak yang tidak dikenakan pada pembelian fisik langsung
Di Indonesia, penjualan emas batangan fisik dikenai pajak tertentu, seperti PPh atas penjualan emas batangan. Pembeli fisik langsung menanggung pajak itu sebagai bagian dari harga di toko. Namun, ketika nasabah saldo digital menarik fisik, transaksi itu bisa dianggap sebagai pembelian emas fisik dari platform. Artinya, pajak yang sama bisa dikenakan pada saat penarikan, padahal nasabah sudah membeli gram digital sebelumnya. Hal ini bisa menimbulkan pajak ganda jika pembelian digital awal juga dikenai pajak pertambahan nilai atau pajak transaksi digital.
Selain pajak penjualan, konversi dari digital ke fisik bisa memicu kewajiban pajak penghasilan jika ada selisih nilai. Jika harga emas naik sejak pembelian digital, selisih itu bisa dianggap sebagai keuntungan modal. Namun, aturan perpajakan untuk aset digital masih berkembang, dan interpretasi bisa berbeda. Nasabah yang tidak memahami aturan ini bisa menghadapi kewajiban pajak yang tidak terduga saat menarik fisik. Pada pembelian fisik langsung, pajak biasanya sudah final di titik penjualan, sehingga tidak ada kewajiban pelaporan tambahan bagi pembeli.
Pajak juga bisa muncul saat menjual kembali emas fisik hasil penarikan. Pemilik yang menjual batangan ke toko emas akan dikenai pajak penjualan atas emas batangan, sama seperti jika ia membeli dari toko. Dengan demikian, total pajak yang dibayar dari awal membeli saldo digital hingga akhirnya menjual fisik bisa lebih tinggi daripada membeli fisik sejak awal. Perbedaan ini jarang dihitung oleh pembeli karena pajak tidak tercantum dalam harga per gram yang ditampilkan platform. Karena itu, biaya wrapper dalam konteks pajak perlu dipahami sebelum memutuskan rute konversi.
Risiko pihak ketiga dalam saldo digital adalah biaya yang tidak tampak sampai terjadi masalah
Ketika membeli saldo digital, nasabah sebenarnya menitipkan uang kepada platform untuk dibelikan emas dan disimpan atas nama nasabah. Kepercayaan kepada platform dan kustodian menjadi fondasi utama. Jika platform mengalami kebangkrutan atau penipuan, nasabah bisa kehilangan seluruh saldo, karena klaimnya hanya berupa catatan digital. Pada emas fisik yang dipegang sendiri, risiko seperti itu tidak ada. Logam tetap menjadi milik pemegang apa pun yang terjadi pada pasar atau lembaga keuangan. Perbedaan risiko ini adalah biaya tersembunyi yang tidak bisa dihitung dalam rupiah, tetapi sangat nyata.
Selain risiko gagal bayar platform, ada risiko operasional pada kustodian yang menyimpan logam. Brankas kustodian bisa mengalami kebakaran, perampokan, atau kesalahan administrasi. Meskipun biasanya diasuransikan, proses klaim asuransi membutuhkan waktu dan belum tentu menutup seluruh nilai. Nasabah saldo digital tidak punya kendali langsung atas keamanan fisik logamnya. Sebaliknya, pemilik fisik bisa memilih sendiri tempat penyimpanan, mulai dari brankas pribadi hingga safe deposit box di bank. Kendali itu memberi ketenangan yang tidak dimiliki pemegang saldo digital.
Ada pula risiko hukum jika platform atau kustodian terlibat sengketa atau dibekukan oleh otoritas. Dalam situasi seperti itu, aset nasabah bisa ikut dibekukan untuk sementara waktu, bahkan jika nasabah tidak bersalah. Pemilik emas fisik tidak menghadapi risiko pembekuan aset oleh pihak ketiga, selama logamnya tidak dijaminkan. Karena itu, biaya wrapper dalam bentuk risiko hukum dan operasional harus dipertimbangkan oleh siapa pun yang memilih saldo digital. Biaya ini mungkin tidak pernah muncul dalam kondisi normal, tetapi bisa menjadi sangat mahal saat krisis terjadi.
Pilih halaman yang paling relevan dengan pertanyaan Anda
Setiap halaman di bawah ini menjelaskan satu aspek biaya atau risiko secara rinci. Baca semuanya atau langsung ke bagian yang Anda butuhkan.